Strategi menjaga konsistensi tabungan pada dasarnya berfokus pada kebiasaan menyisihkan uang secara rutin sesuai tujuan yang sudah ditentukan. Kuncinya bukan selalu pada nominal yang besar, tetapi pada kebiasaan yang bisa dilakukan secara terus-menerus.
Sementara itu, dana darurat, investasi, dan pelunasan utang memiliki fungsi yang berbeda. Masing-masing perlu mendapat porsi sesuai kondisi keuangan agar tidak saling mengganggu.
Dengan memahami perbedaan tersebut, Anda bisa menghindari penggunaan satu pos untuk berbagai kebutuhan. Misalnya, tabungan tujuan tidak perlu digunakan untuk keadaan darurat, begitu juga investasi sebaiknya tidak dicairkan hanya untuk menutup pengeluaran harian.
Bedakan Fungsi Setiap Pos Keuangan
Setiap pos sebaiknya memiliki tujuan, tempat penyimpanan, dan aturan penggunaan yang jelas.
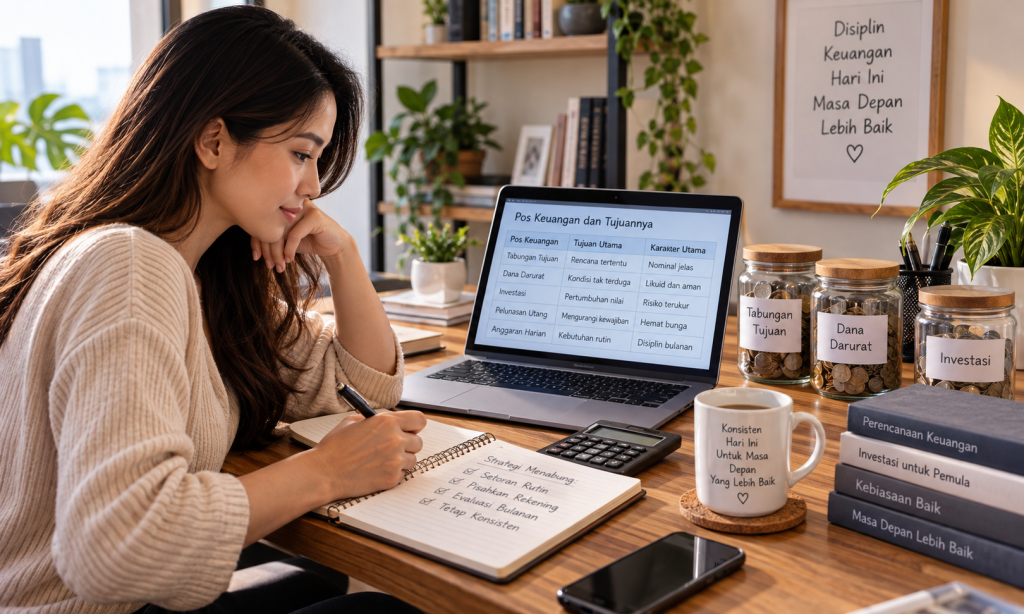
| Pos Keuangan | Tujuan Utama | Karakter Utama |
| Tabungan tujuan | Membiayai rencana tertentu | Nominal dan waktu penggunaan jelas |
| Dana darurat | Menghadapi kejadian tak terduga | Likuid, aman, dan tidak untuk belanja rutin |
| Investasi | Mengejar pertumbuhan nilai dana | Memiliki risiko dan sesuai jangka waktu |
| Pelunasan utang | Mengurangi kewajiban | Membantu menjaga arus kas serta biaya bunga |
| Anggaran harian | Membiayai kebutuhan rutin | Digunakan dalam periode bulanan |
Cara Menjaga Tabungan Tetap Berjalan
Konsistensi menabung akan lebih mudah dijaga jika tidak bergantung pada uang yang tersisa di akhir bulan. Setelah menerima penghasilan, Anda bisa langsung menyisihkan sejumlah dana dan menyimpannya di rekening terpisah.
Anda dapat menerapkan beberapa strategi berikut:
- Tentukan setoran minimum yang selalu mampu dilakukan.
- Tambahkan setoran saat ada bonus atau pendapatan lebih.
- Buat target kecil agar kemajuan mudah terlihat.
- Pisahkan rekening berdasarkan tujuan.
- Evaluasi pengeluaran fleksibel sebelum mengurangi setoran.
- Naikkan nominal secara bertahap ketika pendapatan meningkat.
Jika dana darurat belum mencukupi, sisihkan sebagian uang untuk membangunnya secara bertahap. Tidak perlu memaksakan nominal besar, yang penting dilakukan secara rutin.
Hindari Mencampur Semua Tujuan
Tidak semua uang yang disimpan memiliki tujuan yang sama. Dana untuk liburan, biaya kesehatan, pendidikan, atau masa pensiun perlu diperlakukan berbeda sesuai kebutuhan dan waktunya.
Agar lebih mudah mengaturnya, beri nama yang jelas pada setiap rekening atau pos tabungan. Dengan begitu, Anda tidak mudah mengambil dana untuk satu tujuan hanya karena melihat saldo yang cukup besar.
Menabung, dana darurat, investasi, dan pelunasan utang memiliki fungsi masing-masing. Memisahkannya akan membuat pengelolaan keuangan lebih terarah sekaligus membantu menjaga strategi menjaga konsistensi tabungan dalam jangka panjang.
Frequently Asked Questions
1. Apakah dana darurat termasuk tabungan tujuan?
Dana darurat adalah simpanan, tetapi fungsinya khusus untuk keadaan mendesak. Karena itu, sebaiknya dipisahkan dari tabungan tujuan seperti liburan atau pendidikan.
2. Kapan sebaiknya memprioritaskan pelunasan utang?
Jika utang berbunga tinggi atau cicilan mengganggu arus kas, pelunasan perlu diprioritaskan sambil tetap menyisihkan dana cadangan kecil.
3. Apakah investasi dapat menggantikan tabungan?
Tidak selalu. Investasi memiliki risiko dan jangka waktu berbeda, sedangkan tabungan diperlukan untuk tujuan yang dekat atau dana yang harus tersedia dengan cepat.
4. Apakah tabungan dan investasi perlu memiliki rekening atau akun terpisah?
Sebaiknya dipisahkan. Pemisahan membantu Anda menjaga fungsi tiap dana, melihat perkembangan tujuan dengan lebih jelas, dan menghindari penggunaan investasi untuk kebutuhan jangka pendek.